Métricas de riesgo
Métricas de riesgo explicadas: drawdown, volatilidad y ratio de Sharpe
Actualizado el 31 de agosto de 2026
La volatilidad, el drawdown y el ratio de Sharpe suenan intimidantes, pero cada uno responde a una pregunta sencilla sobre tu dinero. Esto es lo que significan las cuatro métricas de riesgo de Track your wealth — y cómo leerlas en toda tu cartera.
La respuesta corta
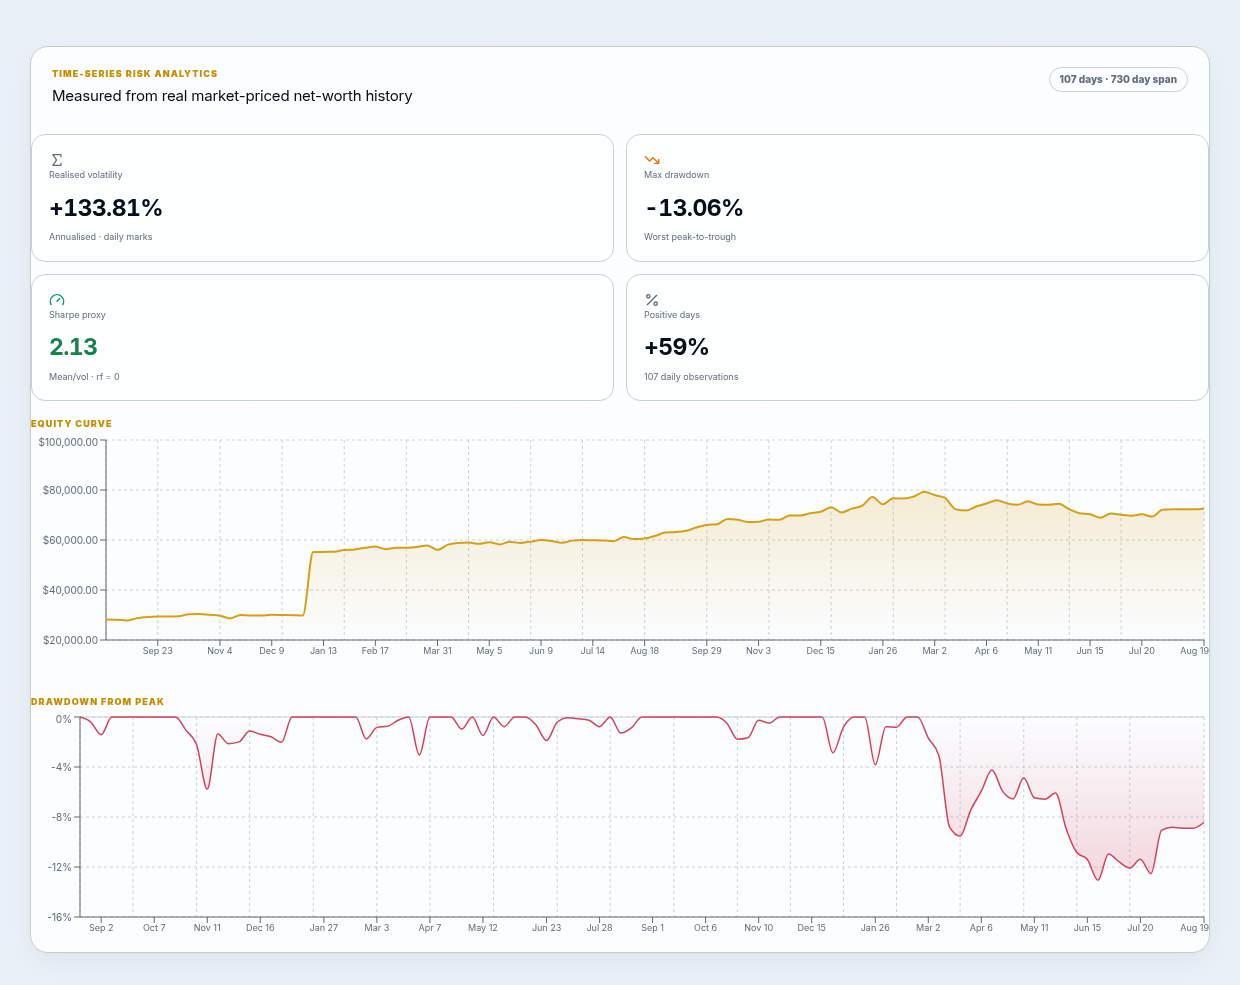
Los rendimientos te dicen cuánto ganaste. Las métricas de riesgo te dicen por lo que pasaste para conseguirlo — y si habrías podido aguantar lo peor. Cuatro cifras cubren la mayor parte de lo que necesita un inversor particular: el drawdown máximo, la volatilidad realizada, el ratio de Sharpe y el ratio de días positivos.
Drawdown máximo
El drawdown máximo es la mayor caída de pico a valle que sufrió tu cartera en un periodo, medida como porcentaje del pico. Responde a la pregunta que de verdad quita el sueño: ¿cómo de mal llegó a estar?
Cómo leerlo
Un drawdown máximo de -32 % significa que, en el peor momento, tu cartera estaba un 32 % por debajo de su valor más alto. Cuanto más bajo, más tranquilo. Suele ser más útil que la volatilidad porque refleja la pérdida real que habrías tenido que soportar.
Volatilidad realizada
La volatilidad realizada mide cuánto fluctúa el valor de tu cartera, normalmente anualizada. Se calcula a partir de las variaciones diarias realmente observadas — no de una previsión. Mayor volatilidad significa un recorrido más movido en ambas direcciones.
Por sí sola, la volatilidad no es ni buena ni mala: una cartera puede ser volátil y aun así componer bien. Se vuelve útil cuando la combinas con el rendimiento — que es exactamente lo que hace el ratio de Sharpe.
El ratio de Sharpe (y por qué llamamos al nuestro un «proxy»)
El ratio de Sharpe es el rendimiento por unidad de riesgo: toma tu rendimiento por encima de una tasa libre de riesgo y lo divide por la volatilidad. Un ratio de Sharpe más alto significa que te pagaron más por el riesgo que asumiste. Como guía aproximada, por debajo de 1 es modesto, en torno a 1–2 es sólido y por encima de 2 es fuerte — pero la cifra exacta depende mucho del periodo y de los datos.
Por qué «proxy de Sharpe»
Un ratio de Sharpe de manual depende de supuestos (la tasa libre de riesgo, la frecuencia de muestreo, la distribución de rendimientos). Como lo calculamos a partir de tu historial reconstruido con supuestos pragmáticos, al nuestro lo llamamos proxy de Sharpe — fiable en su dirección para comparar periodos y carteras, no una estadística de fondo certificada.
Ratio de días positivos
El ratio de días positivos es sencillamente con qué frecuencia tu cartera terminó un día al alza en lugar de a la baja. No te dice el tamaño de los movimientos, pero es una lectura intuitiva de la consistencia — una cartera en verde el 58 % de los días se siente muy distinta de una en verde el 51 % de los días.
De dónde salen las cifras
Track your wealth reconstruye el historial de tu patrimonio a partir de precios de mercado históricos reales aplicados a tus posiciones, en lugar de pedirte que introduzcas saldos pasados. Eso significa que cada métrica de riesgo anterior se mide a partir del movimiento real del mercado — así que las analíticas reflejan lo que tu combinación concreta de activos realmente hizo.
Una nota sobre la interpretación
El rendimiento pasado y el riesgo histórico no predicen los resultados futuros, y estas métricas son analíticas, no asesoramiento de inversión. Los datos de mercado pueden estar retrasados o incompletos. Úsalos para entender el carácter de tu cartera, no para hacer garantías sobre ella.
Verlo en el producto
Ver las analíticas en el productoMira todo tu patrimonio en una única vista privada
Añade inmuebles, oro, inversiones, efectivo y cripto a un solo panel — valorados en directo, con las analíticas de esta página integradas.