जोखिम मापदंड
पोर्टफोलियो जोखिम मापदंड समझाए गए: ड्रॉडाउन, अस्थिरता और शार्प अनुपात
अंतिम अद्यतन 31 अगस्त 2026
अस्थिरता, ड्रॉडाउन और शार्प अनुपात डरावने लगते हैं, पर हर एक आपके पैसे के बारे में एक सरल सवाल का जवाब देता है। यहाँ बताया गया है कि Track your wealth के चार जोखिम मापदंड क्या मतलब रखते हैं — और उन्हें अपने पूरे पोर्टफोलियो में कैसे पढ़ें।
संक्षिप्त उत्तर
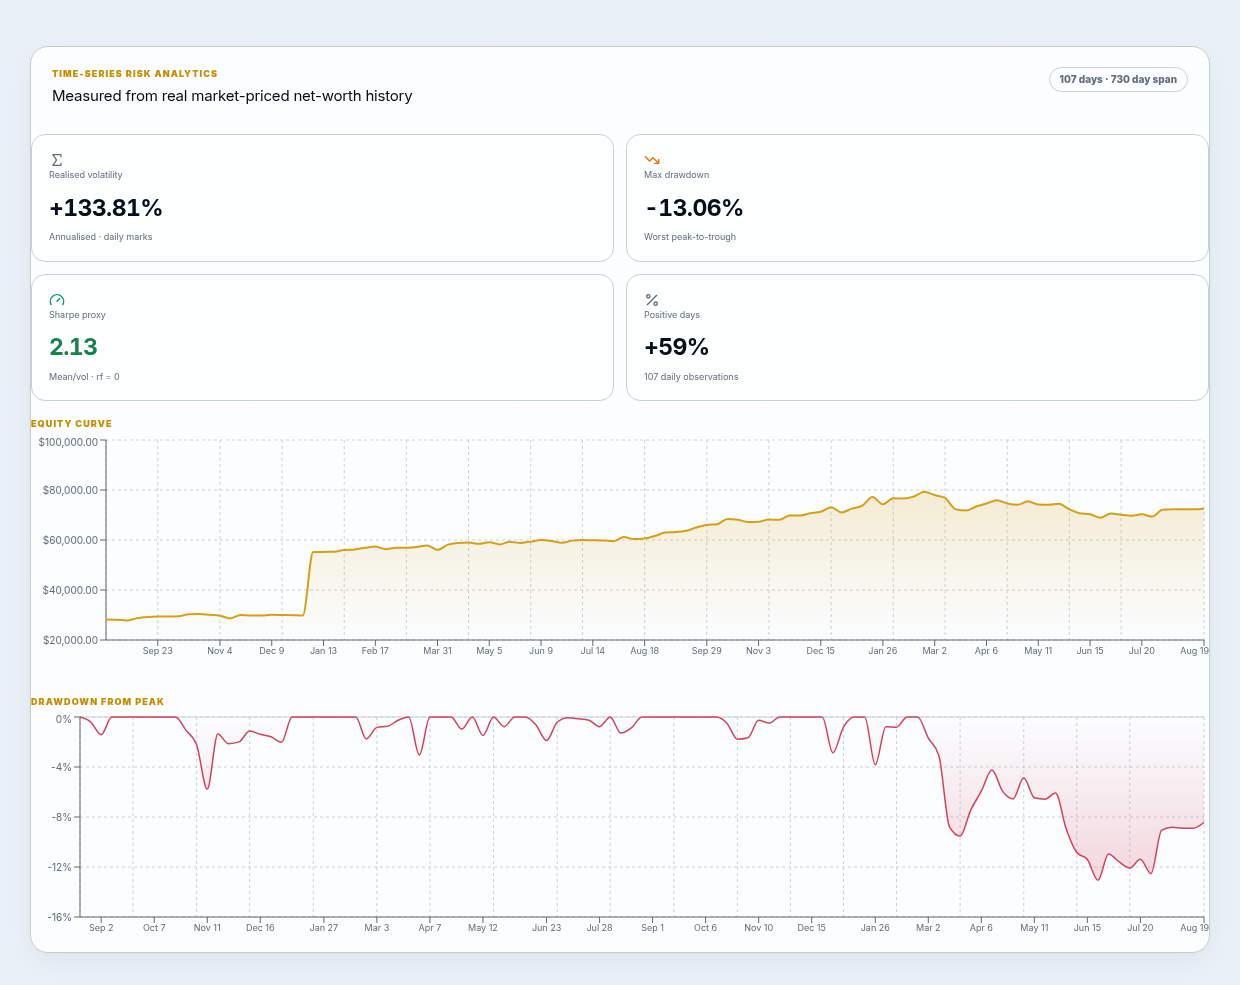
रिटर्न बताते हैं कि आपने कितना कमाया। जोखिम मापदंड बताते हैं कि उसे पाने के लिए आप किस दौर से गुज़रे — और क्या आप सबसे बुरे वक़्त को झेल पाते। चार आँकड़े एक निजी निवेशक की अधिकांश ज़रूरतें पूरी करते हैं: अधिकतम ड्रॉडाउन, वास्तविक अस्थिरता, शार्प अनुपात और सकारात्मक-दिन अनुपात।
अधिकतम ड्रॉडाउन
अधिकतम ड्रॉडाउन वह सबसे बड़ी गिरावट है जो आपके पोर्टफोलियो ने किसी अवधि में शिखर से तल तक झेली, जिसे शिखर के प्रतिशत के रूप में मापा जाता है। यह उस सवाल का जवाब देता है जो सचमुच नींद उड़ा देता है: हालात कितने बुरे हुए?
इसे कैसे पढ़ें
-32% का अधिकतम ड्रॉडाउन मतलब है कि सबसे बुरे समय पर आपका पोर्टफोलियो अपने उच्चतम मूल्य से 32% नीचे था। जितना कम, उतना शांत। यह अक्सर अस्थिरता से अधिक उपयोगी होता है क्योंकि यह उस वास्तविक नुकसान को दर्शाता है जिसे आपको सहना पड़ता।
वास्तविक अस्थिरता
वास्तविक अस्थिरता मापती है कि आपके पोर्टफोलियो का मूल्य कितना उतार-चढ़ाव करता है, आमतौर पर वार्षिक आधार पर। इसकी गणना वास्तव में देखे गए दैनिक बदलावों से होती है — किसी पूर्वानुमान से नहीं। अधिक अस्थिरता का मतलब दोनों दिशाओं में अधिक उबड़-खाबड़ सफ़र है।
अकेले में, अस्थिरता न अच्छी है न बुरी: एक पोर्टफोलियो अस्थिर होकर भी अच्छी तरह चक्रवृद्धि कर सकता है। यह तब उपयोगी होती है जब आप इसे रिटर्न के साथ जोड़ते हैं — और शार्प अनुपात ठीक यही करता है।
शार्प अनुपात (और हम अपने वाले को «प्रॉक्सी» क्यों कहते हैं)
शार्प अनुपात प्रति इकाई जोखिम पर रिटर्न है: यह जोखिम-मुक्त दर से ऊपर आपके रिटर्न को लेकर उसे अस्थिरता से भाग देता है। अधिक शार्प अनुपात का मतलब है कि आपने जो जोखिम लिया उसके लिए आपको अधिक भुगतान मिला। मोटे तौर पर, 1 से कम मामूली, लगभग 1–2 ठोस, और 2 से ऊपर मज़बूत होता है — पर सटीक आँकड़ा अवधि और इनपुट पर काफ़ी निर्भर करता है।
«शार्प प्रॉक्सी» क्यों
पाठ्यपुस्तक का शार्प अनुपात मान्यताओं पर निर्भर करता है (जोखिम-मुक्त दर, नमूना आवृत्ति, रिटर्न वितरण)। चूँकि हम इसे व्यावहारिक मान्यताओं के साथ आपके पुनर्निर्मित इतिहास से गणना करते हैं, हम अपने वाले को शार्प प्रॉक्सी कहते हैं — अवधियों और पोर्टफोलियो की तुलना के लिए दिशा में भरोसेमंद, पर कोई प्रमाणित फंड आँकड़ा नहीं।
सकारात्मक-दिन अनुपात
सकारात्मक-दिन अनुपात बस यह है कि आपका पोर्टफोलियो कितनी बार किसी दिन गिरावट के बजाय बढ़त के साथ बंद हुआ। यह चालों का आकार नहीं बताएगा, पर यह निरंतरता का सहज संकेत है — 58% दिन हरा रहने वाला पोर्टफोलियो 51% दिन हरा रहने वाले से बहुत अलग महसूस होता है।
आँकड़े कहाँ से आते हैं
Track your wealth आपसे पिछले बैलेंस टाइप कराने के बजाय, आपकी होल्डिंग्स पर लागू वास्तविक ऐतिहासिक बाज़ार कीमतों से आपके नेट वर्थ का इतिहास पुनर्निर्मित करता है। इसका मतलब है कि ऊपर का हर जोखिम मापदंड वास्तविक बाज़ार गति से मापा गया है — इसलिए विश्लेषण दर्शाता है कि आपके विशिष्ट संपत्ति-मिश्रण ने वास्तव में क्या किया।
व्याख्या पर एक टिप्पणी
पिछला प्रदर्शन और ऐतिहासिक जोखिम भविष्य के परिणामों की भविष्यवाणी नहीं करते, और ये मापदंड विश्लेषण हैं, निवेश सलाह नहीं। बाज़ार डेटा विलंबित या अधूरा हो सकता है। इन्हें अपने पोर्टफोलियो के स्वभाव को समझने के लिए इस्तेमाल करें, उसके बारे में गारंटी देने के लिए नहीं।
उत्पाद में देखें
उत्पाद में विश्लेषण देखेंअपनी पूरी नेट वर्थ एक निजी दृश्य में देखें
संपत्ति, सोना, निवेश, नकदी और क्रिप्टो को एक डैशबोर्ड में जोड़ें — लाइव मूल्यांकित, इस पृष्ठ के विश्लेषण के साथ अंतर्निहित।