リスク指標
ポートフォリオのリスク指標を解説:ドローダウン、ボラティリティ、シャープレシオ
最終更新 2026年8月31日
ボラティリティ、ドローダウン、シャープレシオは難しそうに聞こえますが、それぞれはお金に関する単純な問いに答えます。Track your wealth の4つのリスク指標が何を意味するのか——そしてポートフォリオ全体でどう読むのかを解説します。
手短な答え
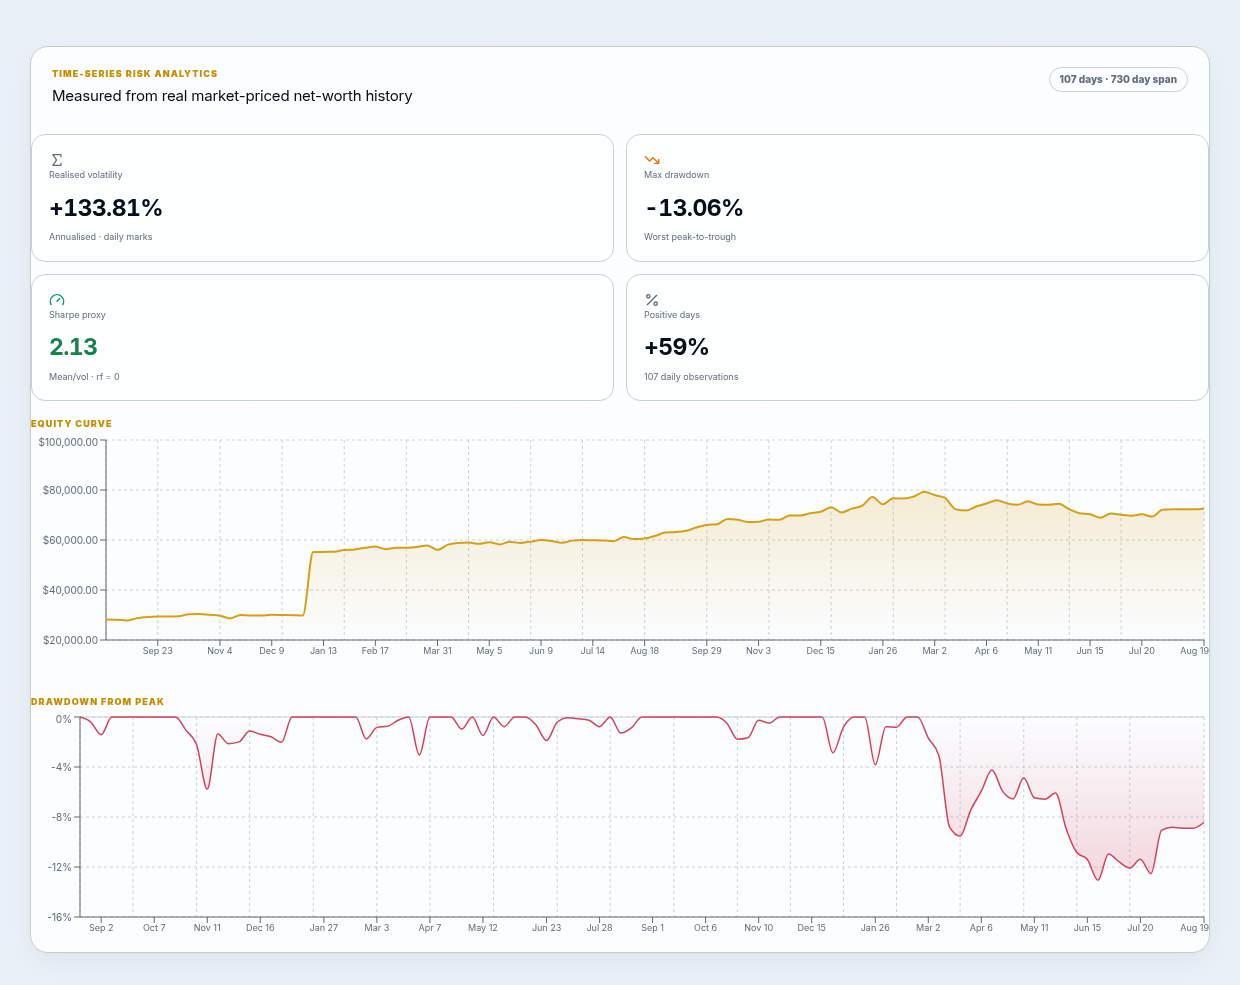
リターンはいくら儲けたかを教えます。リスク指標はそれを得るために何を経験したか——そして最悪の局面に耐えられたかを教えます。個人投資家に必要なことの大半は4つの数字でカバーできます:最大ドローダウン、実現ボラティリティ、シャープレシオ、プラス日比率です。
最大ドローダウン
最大ドローダウンは、ある期間にポートフォリオが被った山から谷までの最大の下落で、山に対する割合で測ります。まさに人を眠れなくさせる問い——どれほど悪化したのか——に答えます。
読み方
-32% の最大ドローダウンは、最悪の時点でポートフォリオが最高値から32%下がっていたことを意味します。低いほど穏やかです。実際に耐えなければならなかった損失を反映するため、ボラティリティより有用なことが多いです。
実現ボラティリティ
実現ボラティリティは、ポートフォリオの価値がどれだけ変動するかを測るもので、通常は年率換算します。実際に観測された日々の変化から計算され——予測ではありません。ボラティリティが高いほど、両方向で乗り心地が荒くなります。
それ単体では、ボラティリティは良くも悪くもありません。ポートフォリオはボラティリティが高くても十分に複利で増えることがあります。リターンと組み合わせたときに有用になります——それこそシャープレシオが行うことです。
シャープレシオ(そして当社のものを「代理値」と呼ぶ理由)
シャープレシオはリスク1単位あたりのリターンです:無リスク金利を上回るリターンをボラティリティで割ります。シャープレシオが高いほど、取ったリスクに対してより多く報われたことを意味します。大まかな目安として、1未満は控えめ、1〜2前後は堅実、2超は強力です——ただし正確な数値は期間と入力に大きく依存します。
なぜ「シャープ代理値」か
教科書的なシャープレシオは前提(無リスク金利、サンプリング頻度、リターン分布)に依存します。当社は実務的な前提のもと再構築した履歴から計算するため、当社のものをシャープ代理値と呼びます——期間やポートフォリオの比較には方向として信頼できますが、認証されたファンド統計ではありません。
プラス日比率
プラス日比率は、ポートフォリオが下落ではなく上昇で1日を終えた頻度そのものです。値動きの大きさは教えませんが、一貫性の直感的な読み取りになります——58%の日が緑のポートフォリオは、51%の日が緑のものとはまるで感覚が異なります。
数字の出どころ
Track your wealth は、過去の残高を入力させるのではなく、実際の過去の市場価格を保有資産に適用して純資産の履歴を再構築します。つまり上記のリスク指標はすべて実際の市場の動きから測られ——分析はあなた特有の資産構成が実際にどう動いたかを反映します。
解釈についての注意
過去の実績や過去のリスクは将来の結果を予測しません。これらの指標は分析であり、投資助言ではありません。市場データは遅延または不完全なことがあります。ポートフォリオの性格を理解するために使い、保証を導くためには使わないでください。
製品で見る
製品内で分析を見る