Métricas de risco
Métricas de risco explicadas: drawdown, volatilidade e índice de Sharpe
Última atualização 31 de agosto de 2026
Volatilidade, drawdown e índice de Sharpe parecem intimidantes, mas cada um responde a uma pergunta simples sobre o seu dinheiro. Eis o que significam as quatro métricas de risco do Track your wealth — e como lê-las em toda a sua carteira.
A resposta curta
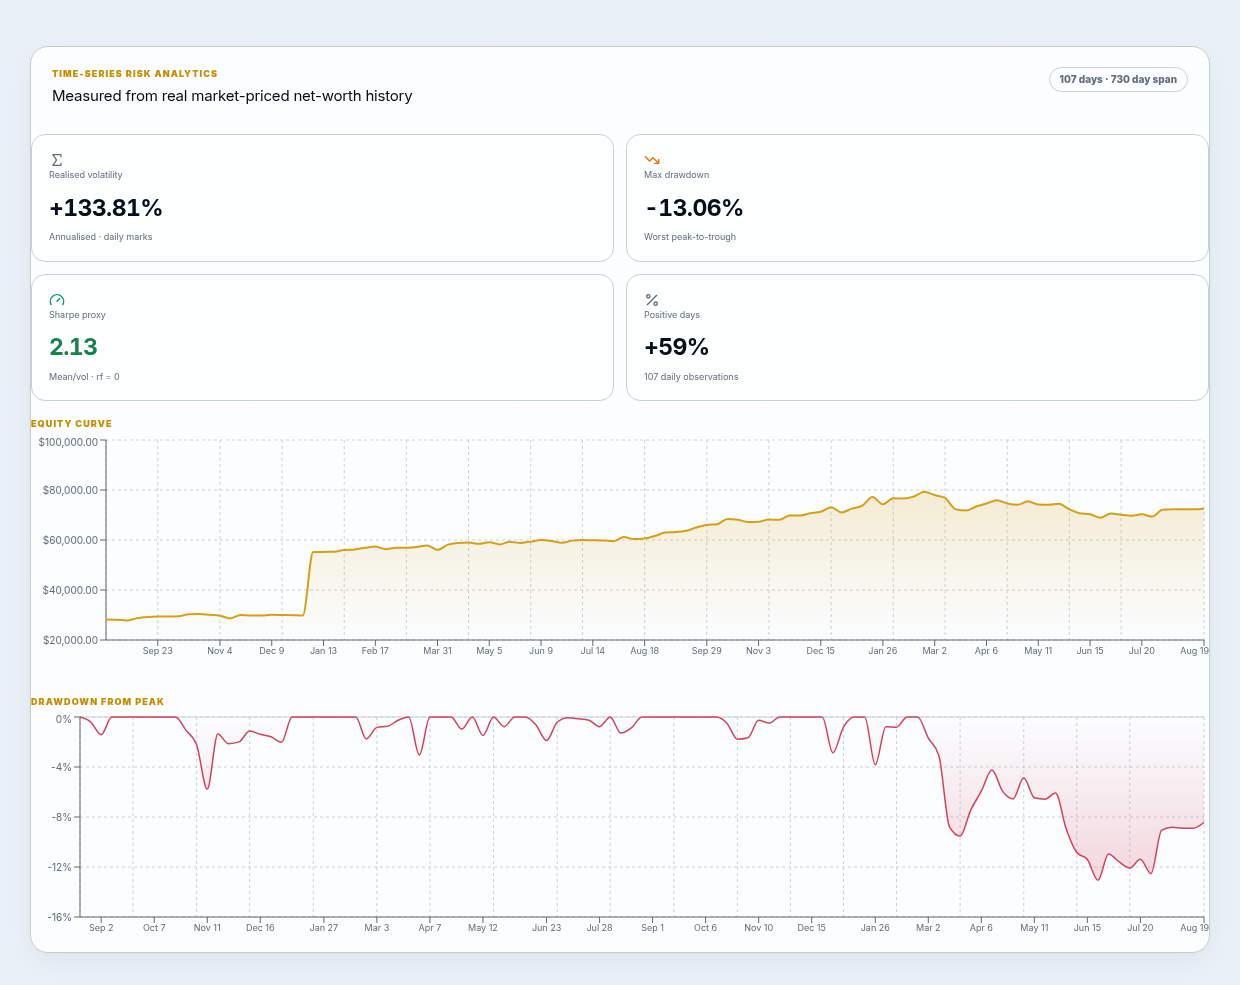
Os retornos dizem quanto ganhou. As métricas de risco dizem por aquilo que passou para o conseguir — e se teria aguentado o pior. Quatro números cobrem a maior parte do que um investidor particular precisa: o drawdown máximo, a volatilidade realizada, o índice de Sharpe e o rácio de dias positivos.
Drawdown máximo
O drawdown máximo é a maior queda de pico a vale que a sua carteira sofreu num período, medida como percentagem do pico. Responde à pergunta que realmente tira o sono: quão mau ficou?
Como lê-lo
Um drawdown máximo de -32 % significa que, no pior momento, a sua carteira estava 32 % abaixo do seu valor mais alto. Mais baixo é mais calmo. Costuma ser mais útil do que a volatilidade porque reflete a perda real que teria tido de suportar.
Volatilidade realizada
A volatilidade realizada mede quanto o valor da sua carteira oscila, normalmente anualizada. É calculada a partir das variações diárias efetivamente observadas — não de uma previsão. Maior volatilidade significa um percurso mais agitado em ambas as direções.
Por si só, a volatilidade não é boa nem má: uma carteira pode ser volátil e ainda assim capitalizar bem. Torna-se útil quando a combina com o retorno — que é exatamente o que o índice de Sharpe faz.
O índice de Sharpe (e porque chamamos ao nosso um «proxy»)
O índice de Sharpe é o retorno por unidade de risco: pega no seu retorno acima de uma taxa sem risco e divide-o pela volatilidade. Um índice de Sharpe mais alto significa que foi mais bem pago pelo risco que assumiu. Como orientação geral, abaixo de 1 é modesto, à volta de 1–2 é sólido e acima de 2 é forte — mas o número exato depende muito do período e dos dados.
Porquê «proxy de Sharpe»
Um índice de Sharpe de manual depende de pressupostos (a taxa sem risco, a frequência de amostragem, a distribuição dos retornos). Como o calculamos a partir do seu histórico reconstruído com pressupostos pragmáticos, chamamos ao nosso um proxy de Sharpe — fiável na direção para comparar períodos e carteiras, não uma estatística de fundo certificada.
Rácio de dias positivos
O rácio de dias positivos é simplesmente a frequência com que a sua carteira terminou um dia em alta em vez de em baixa. Não indica a dimensão dos movimentos, mas é uma leitura intuitiva da consistência — uma carteira verde 58 % dos dias sente-se muito diferente de uma verde 51 % dos dias.
De onde vêm os números
O Track your wealth reconstrói o histórico do seu património a partir de preços de mercado históricos reais aplicados às suas posições, em vez de lhe pedir para introduzir saldos passados. Isto significa que cada métrica de risco acima é medida a partir do movimento real do mercado — por isso as análises refletem o que a sua combinação específica de ativos realmente fez.
Uma nota sobre interpretação
O desempenho passado e o risco histórico não preveem resultados futuros, e estas métricas são análises, não aconselhamento de investimento. Os dados de mercado podem estar atrasados ou incompletos. Use-os para compreender o carácter da sua carteira, não para fazer garantias sobre ela.
Ver no produto
Ver as análises no produtoVeja todo o seu património numa única vista privada
Adicione imóveis, ouro, investimentos, dinheiro e cripto a um único painel — avaliados ao vivo, com as análises desta página integradas.